Quais as menores taxas de juros de financiamento empresarial no Brasil?
Encontrar juros de financiamento mais baixos é uma das decisões financeiras mais importantes para micro e pequenas empresas que precisam de crédito para equilibrar o fluxo de caixa, reforçar o capital de giro,reformar, expandir ou abrir uma nova unidade.
A taxa contratada influencia o valor das parcelas, o custo total da operação e a capacidade da empresa de transformar o dinheiro tomado em crescimento real.
Em 2026, a comparação exige ainda mais atenção, porque parte relevante das linhas de crédito empresarial é influenciada por uma série de indicadores financeiros como a Taxa Selic (taxa básica de juros), o IPCA (Inflação), bem como fatores ligados ao custo de captação do banco, inadimplência, entre outros.
A Selic, por exemplo, foi reduzida para 14,50% ao ano na reunião do Copom ao final de abril de 2026, após permanecer em 14,75% ao ano na reunião anterior, fato que representa uma possível redução no custo do crédito.
É importante ressaltar que a taxa nominal ajuda na comparação inicial, mas a decisão precisa considerar o CET, Custo Efetivo Total. O CET reúne juros, tarifas, seguros, tributos e outros encargos da operação. Duas propostas com a mesma taxa de juros podem ter custos finais diferentes quando incluem tarifas, seguros obrigatórios, exigência de conta, cartão, garantia ou prazo mais curto.
Por que os juros de financiamento empresarial variam tanto?
Os juros de financiamento empresarial variam porque cada operação combina risco, prazo, garantias, finalidade do crédito, porte da empresa, histórico financeiro, política da instituição e custo de captação. Uma microempresa com bom fluxo de caixa, documentos organizados e histórico de pagamento tende a negociar melhor do que uma empresa com atrasos, baixa previsibilidade de receita ou alto endividamento.
A Selic tem papel central nesse cenário porque é a taxa básica de juros da economia e influencia outras taxas de crédito, financiamento e aplicações no país. Quando a Selic está alta, o crédito tende a ficar mais caro. Quando a Selic cai, há espaço para redução gradual de taxas, embora essa queda nem sempre chegue de forma imediata ao empreendedor.
Além da Taxa de Juros: O que você realmente precisa saber antes de contratar crédito para sua empresa
Muitos empreendedores cometem o erro clássico de escolher um financiamento olhando apenas para a taxa de juros mensal. No papel, um número baixo parece a melhor saída, mas a realidade do caixa pode ser bem diferente.
Tomar crédito de forma estratégica exige uma visão que vai além do óbvio. Afinal, o objetivo é impulsionar o negócio, e não criar um gargalo que pressione a sua operação.
O perigo da análise superficial
Uma proposta de crédito pode ter juros baixos, mas vir acompanhada de prazos curtos demais para o seu ciclo de vendas ou exigências de garantias que travam o seu patrimônio. Para decidir com segurança, você precisa equilibrar três pilares:
- Estrutura de Custos: Taxa nominal, tarifas de abertura de crédito (TAC) e seguros.
- Dinâmica do Pagamento: Qual o sistema de amortização (SAC ou Price)? Existe carência para começar a pagar? O prazo total é confortável?
- Liberdade Operacional: As garantias exigidas são proporcionais? Existe flexibilidade no uso do recurso ou penalidade para liquidação antecipada?
A regra de ouro: Olhe sempre para o CET
Se você quer comparar duas propostas de bancos diferentes de forma justa, esqueça a taxa nominal e foque no CET (Custo Efetivo Total).
O CET é o indicador que "tira a máscara" do financiamento. Ele soma os juros a todos os encargos da operação — como impostos (IOF), tarifas bancárias e seguros obrigatórios. Ele mostra o custo real de cada real emprestado.
Na hora de negociar, peça o CET detalhado em três formatos:
- Percentual ao mês;
- Percentual ao ano;
- Valor total a pagar ao final do contrato.
Comparativo de juros de financiamento: Pronampe BDMG, BDMG ProCred 360, BNDES, e outros bancos
A melhor linha de crédito depende do faturamento, localização, finalidade, relacionamento bancário, garantias disponíveis e urgência da empresa.
Para uma microempresa que precisa de crédito produtivo barato, uma linha pública pode ser mais vantajosa. Para uma empresa que precisa de aprovação rápida e possui bom relacionamento bancário, uma linha comercial pode resolver no curto prazo, desde que o CET seja aceitável.
O ponto crítico é comparar a linha certa para o objetivo certo. Crédito para capital de giro, investimento, compra de máquinas, reforma, expansão, inovação e antecipação de recebíveis têm lógicas diferentes. Misturar essas finalidades pode encarecer a operação.
BDMG Pronampe
O BDMG Pronampe é uma das linhas mais conhecidas para micro e pequenas empresas. Sua taxa costuma ser uma das referências do mercado, com composição de Selic + 5,35% ao ano.
A linha pode ser usada para capital de giro e investimento, conforme as regras de cada instituição.
BDMG ProCred 360
O ProCred 360 foi criado para ampliar o acesso ao crédito de microempresas com faturamento anual de até R$ 360 mil. A linha trabalha com taxa indicada de Selic + 5% ao ano, o que a coloca entre as opções mais competitivas para negócios enquadrados nesse perfil.
BNDES Crédito Pequenas Empresas
O BNDES Crédito Pequenas Empresas atende micro, pequenas e médias empresas com faturamento de até R$ 300 milhões, com prazo de até 5 anos, carência de até 2 anos e limite de até R$ 20 milhões por ano.
A contratação acontece de forma indireta, por meio de agentes financeiros credenciados. Na prática, o BNDES define condições gerais, mas o banco repassador faz a análise de crédito, negocia garantias, define taxa final e aprova ou recusa a operação.
BNDES Microcrédito
O BNDES Microcrédito atende empreendedores formais e informais de atividades produtivas de pequeno porte, com renda ou receita bruta anual de até R$ 360 mil. Os recursos podem financiar capital de giro, obras civis, máquinas, equipamentos, insumos e materiais.
A taxa efetiva máxima informada para o microempreendedor é de até 4% ao mês, com possibilidade de cobrança de TAC limitada a até 3% do valor do crédito concedido. Embora esse teto seja maior que o de linhas como Pronampe ou ProCred, o microcrédito pode ser relevante para quem precisa de valores menores e encontra dificuldade de acesso ao crédito tradicional.
Bancos tradicionais e cooperativas
Bancos tradicionais oferecem linhas de capital de giro, antecipação de recebíveis, conta garantida, crédito para investimento, financiamento de equipamentos e linhas com fundos garantidores. A vantagem costuma estar na disponibilidade, no relacionamento bancário e na velocidade de contratação.
O cuidado está no custo final. Linhas de curto prazo, crédito rotativo, cheque especial empresarial e conta garantida podem ter taxas superiores às de programas com apoio público.
Para empresas que já possuem histórico positivo, cooperativas e bancos regionais também podem oferecer alternativas competitivas, principalmente quando há relacionamento próximo e bom perfil de pagamento.
Como saber se uma taxa de financiamento empresarial é realmente boa?
Uma taxa boa é aquela que cabe no fluxo de caixa, resolve uma necessidade real da empresa e permite que o dinheiro financiado gere retorno maior que o custo da dívida.
Uma linha barata mal utilizada pode criar pressão financeira. Uma linha com taxa um pouco maior pode ser adequada quando tem prazo, carência e flexibilidade compatíveis com a realidade do negócio.
O empreendedor deve comparar a parcela com a geração de caixa esperada. Se o financiamento será usado para comprar uma máquina, por exemplo, a pergunta principal é quanto essa máquina ajudará a produzir, vender, economizar ou aumentar margem.
Se o crédito será usado para capital de giro, a análise deve considerar sazonalidade, contas a receber, estoque, fornecedores e prazo médio de recebimento.
Exemplo prático de análise
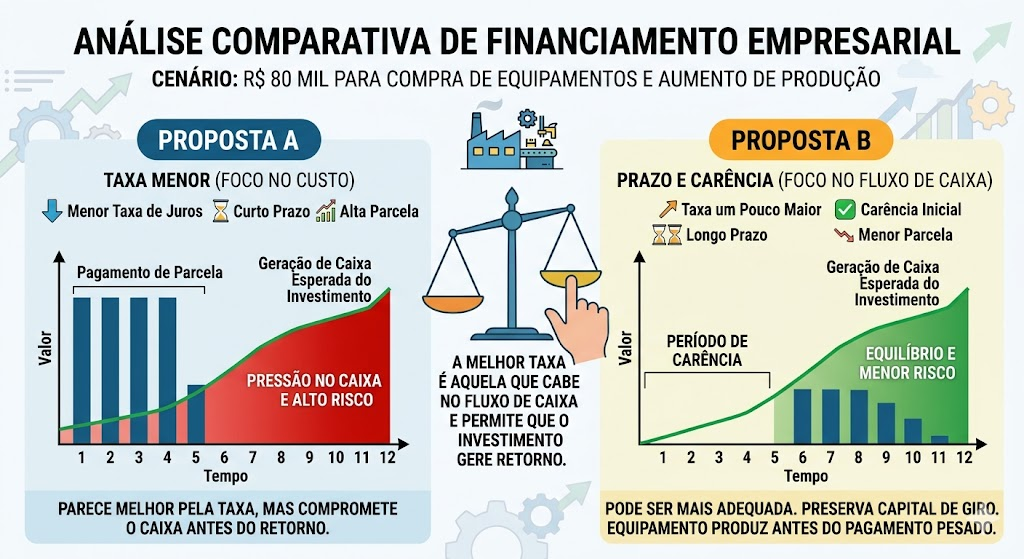
Imagine uma pequena empresa que precisa de R$ 80 mil para comprar equipamentos e aumentar a produção. A proposta A tem juros menores, mas prazo curto e parcela alta. A proposta B tem juros um pouco maiores, mas prazo mais longo e carência inicial.
A proposta A pode parecer melhor no comparativo de taxa. Porém, se a parcela comprometer o caixa antes que o investimento gere retorno, o risco aumenta. A proposta B pode ser mais adequada se preservar capital de giro e permitir que o equipamento comece a produzir antes do pagamento mais pesado.
O papel da simulação
A simulação deve ser feita antes de qualquer contratação. O empreendedor precisa pedir o valor da parcela, o CET, o valor total a pagar, as tarifas, o prazo, a carência e as condições para quitação antecipada.
Quando a empresa compara propostas lado a lado, a decisão fica mais racional. Essa prática reduz o risco de escolher crédito apenas pela propaganda de “taxa baixa” e aumenta a chance de contratar uma linha realmente aderente ao objetivo do negócio. O BDMG conta com uma página especial que facilita o processo de simulação: conheça o BDMG Digital.
Como conseguir juros de financiamento mais baixos?
Conseguir juros menores começa antes da contratação. Bancos e instituições financeiras avaliam risco. Quanto mais organizada, previsível e confiável a empresa parece, maiores as chances de obter condições melhores.
A preparação envolve cadastro atualizado, documentos financeiros claros, controle de fluxo de caixa, histórico de pagamento, regularidade fiscal e justificativa objetiva para o uso do crédito. Para micro e pequenas empresas, esse preparo pode fazer diferença entre aprovação, recusa ou aprovação com custo elevado.
Organize os documentos financeiros
A empresa deve manter demonstrações, extratos, faturamento, contas a pagar, contas a receber e projeções de caixa em ordem. Quanto mais clareza houver sobre receitas, despesas e capacidade de pagamento, melhor será a análise.
Documentos organizados transmitem profissionalismo e reduzem incerteza para a instituição financeira. Esse ponto é especialmente importante para negócios familiares, empresas em crescimento e empreendedores que ainda misturam finanças pessoais com finanças da empresa.
Cuide do histórico de crédito
Um bom histórico de pagamento ajuda a reduzir percepção de risco. Dívidas em atraso, protestos, inconsistências cadastrais e uso excessivo de crédito de curto prazo podem encarecer o financiamento.
Antes de buscar crédito novo, vale avaliar se existem pendências que podem ser regularizadas. Em muitos casos, melhorar o perfil financeiro da empresa antes da simulação aumenta a chance de receber propostas melhores.
Compare bancos, programas públicos e bancos de desenvolvimento
Empresas que pesquisam apenas no banco onde já possuem conta podem perder oportunidades. O ideal é comparar programas públicos, bancos comerciais, cooperativas, bancos de desenvolvimento e agentes financeiros credenciados.
Para empresas mineiras, o BDMG merece atenção porque pode oferecer soluções alinhadas às necessidades de capital de giro, investimento, modernização, compra de equipamentos e expansão.
Use garantias de forma estratégica
Garantias podem reduzir o custo da operação, mas precisam ser analisadas com cuidado. O uso de fundo de aval, recebíveis, equipamentos ou garantias reais pode melhorar a taxa, desde que não gere risco excessivo para a empresa.
Escolha a finalidade correta do crédito
Capital de giro, investimento, máquinas, reforma, expansão e antecipação de recebíveis têm custos e prazos diferentes. Usar uma linha de curto prazo para financiar investimento de longo prazo pode desequilibrar o caixa.
A empresa deve vincular o crédito ao objetivo. Se o plano é comprar equipamentos, uma linha de investimento pode ser mais adequada. Se o desafio é atravessar sazonalidade, capital de giro pode fazer mais sentido. Se o problema é prazo de recebimento, antecipação de recebíveis pode ser avaliada, desde que o custo seja compatível.
Quando vale a pena contratar financiamento empresarial?
O financiamento empresarial vale a pena quando existe planejamento, capacidade de pagamento e expectativa clara de retorno. Crédito produtivo pode ajudar a empresa a crescer, melhorar margem, aumentar produtividade, comprar insumos em melhores condições, atender mais clientes ou reorganizar o caixa.
A contratação exige cuidado quando o crédito serve apenas para cobrir prejuízos recorrentes sem plano de correção. Se a empresa toma dinheiro para pagar despesas fixas todos os meses, o problema pode estar na formação de preço, nas vendas, nos custos, na inadimplência de clientes ou no excesso de estoque.
Crédito para capital de giro
O capital de giro pode ser útil para cobrir os descasamentos entre pagamentos e recebimentos. Empresas que vendem a prazo, compram estoque antes de datas sazonais ou precisam manter operação ativa enquanto aguardam entrada de receita podem se beneficiar.
O risco aparece quando o capital de giro vira dependência permanente. A empresa deve usar esse tipo de crédito com projeção de caixa, prazo de pagamento compatível e plano para reduzir a necessidade futura de financiamento.
Crédito para investimento
O crédito para investimento costuma ser mais saudável quando financia ativos que aumentam receita, produtividade ou eficiência. Máquinas, equipamentos, reforma, tecnologia, energia, expansão e modernização podem justificar o financiamento.
Nesse caso, a análise deve comparar o custo do crédito com o ganho esperado. Se o investimento gera economia, aumenta produção ou abre novas vendas, a dívida pode ser uma alavanca de crescimento.
Crédito para reorganizar dívidas
Trocar dívidas caras por uma linha mais barata pode ser uma boa estratégia. Empresas que usam cheque especial empresarial, cartão, conta garantida ou crédito de curtíssimo prazo podem buscar uma linha com menor CET e prazo mais adequado.
A renegociação precisa vir acompanhada de ajuste de gestão. Sem controle de caixa, a empresa pode trocar uma dívida cara por outra e voltar ao mesmo problema meses depois.
Juros menores ajudam, mas não substituem planejamento financeiro
A busca por juros de financiamento menores é importante, mas a taxa não deve ser o único critério. Crédito empresarial precisa fazer sentido dentro de uma estratégia de gestão financeira, crescimento e sustentabilidade do negócio.
Para micro e pequenas empresas, o melhor crédito é aquele que combina custo acessível, prazo adequado, clareza de condições, segurança na contratação e alinhamento com o objetivo do empreendedor. Quando essa combinação acontece, o financiamento deixa de ser apenas uma dívida e passa a ser uma ferramenta para estruturar, investir e prosperar.
Como comparar propostas de financiamento empresarial em 2026?
A comparação deve começar por uma tabela simples com as informações de cada proposta. O empreendedor deve colocar lado a lado o valor solicitado, taxa nominal, CET, prazo, carência, valor da parcela, garantias, tarifas e valor total a pagar.
Depois, a empresa precisa avaliar o impacto mensal no caixa. Uma parcela que parece pequena em um mês de boas vendas pode ser pesada em meses de baixa. Por isso, o ideal é testar cenários conservadores, considerando queda de receita, atraso de clientes e aumento de custos.
| Critério | Pergunta que a empresa deve responder |
|---|---|
| Taxa | Qual é a taxa informada ao mês e ao ano? |
| CET | Qual será o custo total da operação com tarifas e encargos? |
| Prazo | O prazo combina com o ciclo financeiro da empresa? |
| Carência | A carência ajuda o investimento a começar a gerar retorno? |
| Garantias | A garantia exigida é viável e segura para o negócio? |
| Finalidade | A linha é adequada para capital de giro, investimento ou expansão? |
| Parcela | A empresa consegue pagar mesmo em cenário conservador? |
| Valor total | Quanto será pago ao final do contrato? |
Essa comparação também evita uma armadilha comum: escolher apenas pela menor taxa divulgada. A taxa é o começo da análise. A decisão final deve considerar o conjunto da operação.
Perguntas frequentes sobre juros de financiamento empresarial
Qual é a menor taxa de juros para financiamento empresarial em 2026?
A menor taxa para a sua empresa dependerá do enquadramento do banco, do risco de crédito, do prazo, da finalidade e das garantias. Por isso, a comparação precisa considerar o CET e não apenas a taxa nominal.
O Pronampe ainda vale a pena para pequenas empresas?
Sim, o Pronampe continua sendo uma alternativa relevante para micro e pequenas empresas que buscam capital de giro ou investimento com condições mais competitivas que muitas linhas comerciais. A taxa de referência no BDMG, por exemplo é de 5,35% a.a + Selic.
O que é CET e por que ele importa mais que a taxa de juros?
O CET mostra o custo completo do financiamento. Ele inclui juros, tarifas, tributos, seguros e outros encargos que podem aparecer na operação.
Na prática, o CET permite comparar propostas de forma justa. Uma linha com taxa nominal menor pode sair mais cara se tiver tarifas elevadas, seguros obrigatórios ou prazo inadequado.
O BNDES empresta diretamente para pequenas empresas?
Em muitos casos, o BNDES atua de forma indireta, por meio de agentes financeiros credenciados. A fonte do recurso é do BNDES, mas a análise de crédito, a aprovação, a negociação de garantias e a taxa final ficam sob responsabilidade do agente financeiro repassador.
Por isso, duas empresas podem encontrar condições diferentes para uma linha com recursos do BNDES. O banco repassador avalia perfil, risco, garantias e relacionamento.
Financiamento com juros baixos sempre vale a pena?
Juros baixos ajudam, mas não garantem uma boa decisão. O financiamento precisa caber no caixa, ter finalidade clara e gerar resultado financeiro para a empresa.
Antes de contratar, o empreendedor deve simular cenários, calcular o impacto das parcelas, comparar o CET e avaliar se o dinheiro financiado contribuirá para crescimento, produtividade, equilíbrio financeiro ou redução de custos.
Conclusão: como pagar menos juros e escolher melhor o financiamento empresarial?
Para pagar menos juros de financiamento, a empresa precisa combinar pesquisa, preparo financeiro e escolha correta da linha de crédito. Programas como BDMG Pronampe podem oferecer caminhos mais acessíveis, especialmente para micro e pequenas empresas que buscam crédito produtivo.
A melhor decisão começa com uma pergunta simples: qual problema o crédito precisa resolver? A partir daí, a empresa deve comparar CET, taxa, prazo, carência, garantias, parcela e valor total a pagar. Com planejamento, o financiamento pode apoiar o crescimento, melhorar a gestão financeira e transformar uma necessidade de caixa em uma oportunidade de desenvolvimento.
Para empresas mineiras, vale priorizar linhas de crédito que combinem taxas reduzidas, processo simplificado, contratação segura e apoio ao crescimento local. O próximo passo é simular as opções disponíveis, comparar as condições e escolher a alternativa que fortaleça o caixa da empresa sem comprometer sua capacidade de crescer.
Se sua empresa está em Minas Gerais e precisa comparar alternativas de crédito com mais segurança,
simule as opções disponíveis no BDMG Digital e avalie taxa, prazo, carência e CET antes de contratar.
Crédito barato para empresas mineiras que faturam
até R$ 4,8 milhões/ano
Mais publicações